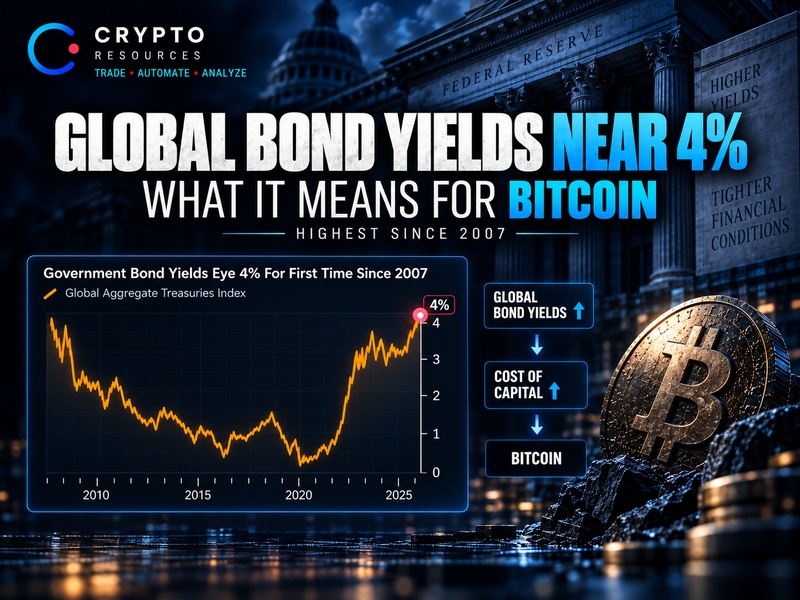
Средняя доходность глобальных государственных облигаций приблизилась к 4% — впервые с 2007 года.
Это не означает повторение финансового кризиса 2008-го.
Но цена денег снова стала высокой сразу в нескольких крупнейших экономиках.
Для Bitcoin и особенно альткоинов это плохой фон: государственный долг предлагает всё более высокую доходность, финансирование дорожает, а капиталу приходится меньше рисковать ради результата.
Одновременно растёт цена, которую за дорогие деньги платит сама экономика.
Чем дороже государственный и частный долг, тем сильнее давление на бюджеты, ипотеку, кредитование и рефинансирование.
Поэтому главный вопрос теперь не только в том, насколько высоко могут подняться yields, а как долго такой режим можно поддерживать без последствий для экономики и финансовой системы.
Почему глобальные yields выросли так высоко
На bond market одновременно давят несколько факторов:
- высокая инфляция;
- ожидания жёсткой политики центробанков;
- большой объём государственного долга;
- бюджетные дефициты;
- рост term premium;
- слабый спрос на отдельных аукционах;
- дорогая энергия.
Когда инвесторы требуют большую доходность за владение государственным долгом, эта переоценка проходит через всю финансовую систему.
Государства дороже занимают.
Бизнес дороже рефинансируется.
Ипотека и банковский кредит становятся тяжелее.
Для рынков результат один: стоимость капитала растёт.
Почему это негативно для Bitcoin
Bitcoin конкурирует за капитал не только с акциями и другими криптовалютами.
Он конкурирует и с государственными облигациями.
Когда безопасный долг приносит мало, инвестору приходится брать больше риска ради доходности.
Когда bond yields высоки, часть капитала может оставаться в облигациях.
Для крипты механика выглядит так:
bond yields ↑ → real yields ↑ → стоимость капитала ↑ → спрос на риск ↓
Если одновременно усиливается доллар, условия становятся ещё жёстче:
Treasury yields ↑ + USD ↑ = более тяжёлый фон для Bitcoin
Глобальные 4% показывают прежде всего одно: деньги стали дорогими.
Почему альткоинам ещё тяжелее
Bitcoin остаётся наиболее ликвидным активом внутри крипторынка.
Альткоины находятся дальше по кривой риска.
В режиме высоких yields это обычно работает против широкой ротации:
- капитал концентрируется в BTC;
- BTC Dominance остаётся высокой;
- ETH/BTC слабее;
- локальные пампы быстро затухают;
- market breadth остаётся узким.
Это напрямую связано с моделью альтсезона.
Пока real yields и доллар продолжают давить на рынок, роста нескольких крупных альтов недостаточно.
Для полноценной ротации стоимость капитала должна хотя бы перестать ухудшаться.
Когда дорогой капитал становится проблемой для самой системы
Высокие доходности работают как дополнительное ужесточение даже без нового повышения ставки центробанка.
Чем дольше они держатся, тем выше стоимость:
- обслуживания государственного долга;
- корпоративного рефинансирования;
- ипотеки;
- банковского кредита;
- новых инвестиций.
При этом 4% — не магическая граница, после которой центробанки обязаны вмешиваться.
Важны последствия.
Если дорогой капитал начинает заметно тормозить кредитование, ухудшать ликвидность bond market или создавать финансовый стресс, поддерживать такой режим становится сложнее.
Реакция при этом не обязана сразу выглядеть как снижение ставок или новое QE.
Сначала могут использоваться более точечные меры:
- замедление QT;
- изменение структуры выпуска долга;
- Treasury buybacks;
- операции по поддержке ликвидности рынка облигаций;
- более мягкая риторика по будущей ставке.
Если этого недостаточно и экономика продолжает слабеть, следующим этапом уже может стать более широкое денежное смягчение.
Но важно не путать инструменты.
Treasury buybacks — не QE.
Для Bitcoin имеет значение не название операции, а её конечный эффект: снижаются ли real yields, ослабевает ли доллар и становится ли капитал дешевле.
Не любое падение yields bullish для крипты
Представим, что доходности дошли до пика и пошли вниз.
Причина решает всё.
Инфляция охлаждается, экономика держится
Это наиболее комфортный вариант.
Центробанкам больше не нужно сохранять настолько жёсткую политику, real yields снижаются, доллар теряет импульс, а экономика не проваливается.
Такой режим действительно поддерживает Bitcoin и затем альткоины.
Yields падают из-за кризиса
Если облигации резко покупают из-за рецессии, кредитного стресса или бегства от риска, первая реакция крипты может быть негативной.
Доходности падают не потому, что финансовые условия стали комфортными, а потому что рынок ищет безопасность.
Поддержка для Bitcoin может появиться позже — уже после реакции центробанков и финансовых властей.
Поэтому формула «yields вниз = BTC вверх» не работает без контекста.
Что будет настоящим сигналом смены режима
Для крипторынка важен не сам пик глобальных yields, а сочетание нескольких изменений.
1. Глобальные доходности перестают обновлять максимумы.
Новое давление на стоимость капитала прекращается.
2. US real yields идут вниз.
Безрисковая доходность после поправки на инфляцию становится менее привлекательной.
3. Доллар теряет импульс.
USD и bond market перестают одновременно работать против риска.
4. Bitcoin удерживает структуру.
Улучшение макрофона подтверждается самим рынком.
Если затем BTC Dominance перестаёт расти, ETH/BTC укрепляется, а breadth расширяется, деньги уже начинают двигаться дальше по крипторынку.
Именно эта последовательность важнее самой цифры 4%.
Как использовать этот режим через Crypto Resources
Bond market задаёт макрофон. Его последствия внутри крипты уже видны по рыночным метрикам.
Market Median показывает, распространяется ли движение Bitcoin на широкий рынок.
BTC Dominance и ETH/BTC помогают понять, остаётся ли капитал в BTC или начинает двигаться дальше.
Скринеры Crypto Resources отслеживают:
- Open Interest;
- ликвидации;
- объём;
- Premium Index;
- резкие движения отдельных монет.
Торговые роботы автоматически исполняют заданные стратегии, когда после смены режима появляются нужные условия.
Bond yields → real yields / USD → Bitcoin → OI и ликвидации → breadth → конкретные сетапы.
Где рынок может ошибиться
Первая ошибка — считать 4% какой-то критической линией, которую центробанки обязаны защищать.
Такого уровня нет.
Вторая — считать любые операции с облигациями денежным стимулированием.
Treasury buybacks, поддержка ликвидности и QE — разные инструменты.
Третья — покупать Bitcoin только потому, что yields начали падать.
Нужно понимать, почему они падают.
Четвёртая — смотреть только на nominal yields.
Для Bitcoin особенно важны real yields и реакция доллара.
Пятая — ждать, что смена режима мгновенно запустит альтсезон.
Даже после улучшения макроусловий капитал обычно сначала проходит через Bitcoin.
Часто задаваемые вопросы
Почему рост доходностей облигаций влияет на Bitcoin?
Высокие yields увеличивают безрисковую доходность и стоимость капитала. Государственный долг становится сильнее конкурентом для рискованных активов.
Глобальная доходность 4% означает новый кризис?
Нет. Сходство с 2007 годом относится к уровню доходности, а не к состоянию финансовой системы в целом.
Почему высокие yields в будущем могут изменить фон для Bitcoin?
Если дорогой капитал начинает слишком сильно давить на экономику или финансовую систему, политика со временем может стать мягче.
Снижение yields всегда позитивно для крипты?
Нет. Падение на фоне охлаждения инфляции и падение из-за кризисного Risk-Off — два разных режима.
Что важнее для Bitcoin — nominal или real yields?
Оба показателя важны, но real yields лучше показывают доходность государственного долга после поправки на инфляцию.
Что подтвердит смену режима?
Остановка роста глобальных yields, снижение US real yields, более слабый доллар и сильная структура Bitcoin.
Что стоит отслеживать дальше
Следующая развилка наступит, когда рост глобальных yields остановится.
Если они просто стабилизируются, рынок получит меньше нового давления.
Если real yields и доллар начнут снижаться без серьёзного экономического стресса, фон для Bitcoin станет заметно лучше.
Если же дорогой долг начнёт вынуждать финансовые власти менять политику, рынок начнёт торговать уже будущую ликвидность.
Важны не сами 4%. Важен момент, когда высокая стоимость денег начнёт менять финансовый режим.
Дисклеймер по рискам
Материал носит информационный и аналитический характер и не является инвестиционной рекомендацией. Доходности государственных облигаций, real yields, валютные курсы и действия центральных банков не гарантируют направление Bitcoin или других криптоактивов.
Изменения на долговом рынке могут резко влиять на стоимость капитала, ликвидность и позиционирование. Любые торговые решения требуют самостоятельной оценки структуры рынка и риска.