Хедж-фонд покупает Bitcoin ETF и одновременно открывает короткую позицию во фьючерсах CME. На первый взгляд действия противоречат друг другу: зачем покупать актив, если рассчитываешь на его падение?
Но часть таких сделок вообще не связана с прогнозом направления BTC.
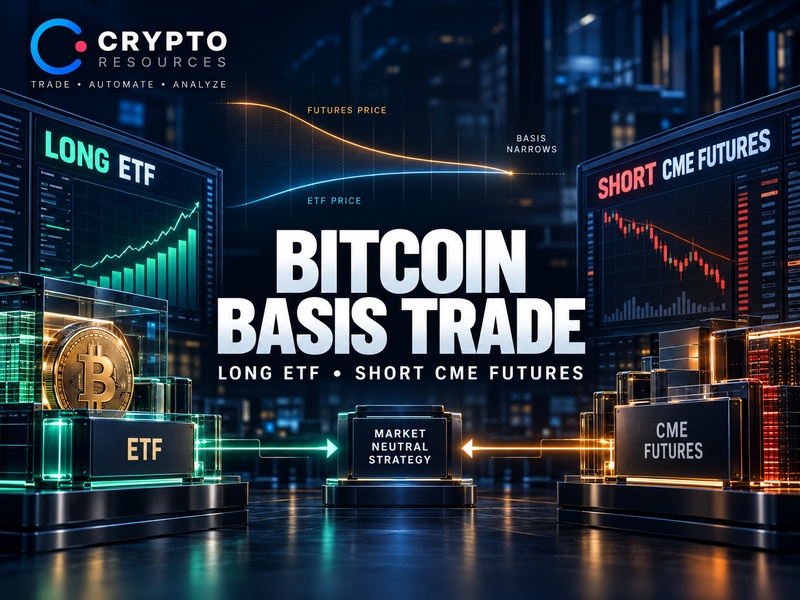
Фонды используют арбитраж между спотовой и фьючерсной ценой Bitcoin — Cash-and-Carry, или Bitcoin Basis Trade. Они покупают BTC либо паи спотового ETF и продают фьючерсы, торгующиеся дороже базового актива.
Цель — заработать на сближении цен двух инструментов, одновременно снижая зависимость результата от роста или падения Bitcoin.
Эта механика объясняет, почему притоки в Bitcoin ETF могут сопровождаться увеличением коротких позиций на CME, а высокий открытый интерес не всегда означает направленную ставку институциональных инвесторов.
Как работает арбитраж Bitcoin и фьючерсов
Фьючерсы с определённой датой исполнения нередко торгуются дороже текущей спотовой цены Bitcoin. Эта разница называется базисом (Basis).
Если премия достаточно велика, фонд может открыть две встречные позиции: купить Bitcoin и продать эквивалентное количество BTC через фьючерсы CME.
При росте Bitcoin длинная позиция приносит прибыль, короткая — убыток. При падении происходит обратное. При правильно подобранном объёме обе стороны в значительной степени компенсируют изменение цены друг друга.
К дате исполнения цена срочного фьючерса сходится с расчётной спотовой ценой. Фьючерсы CME на Bitcoin имеют денежное исполнение по индексу CME CF Bitcoin Reference Rate (BRR) — физической поставки монет при расчёте не происходит.
Разница между первоначальной ценой продажи фьючерса и стоимостью покупки Bitcoin формирует потенциальную валовую прибыль арбитража.
Сколько можно заработать на Bitcoin Cash-and-Carry
Возьмём условный пример на эквивалент 1 BTC без учёта комиссий и стоимости финансирования.
Bitcoin на спотовом рынке стоит $100 000. Фьючерс CME с исполнением через 90 дней торгуется по $103 000.
Премия составляет 3%.
Фонд покупает BTC за $100 000 и открывает короткую фьючерсную позицию по $103 000 на эквивалентное количество Bitcoin.
Предположим, к дате исполнения цена BTC снизилась до $90 000.
Длинная позиция теряет $10 000, а короткая фьючерсная приносит $13 000. Итоговая валовая прибыль — $3 000.
Если вместо этого Bitcoin вырастет до $110 000, результат идеализированной сделки останется таким же: прибыль по BTC составит $10 000, убыток по фьючерсу — $7 000.
В обоих случаях разница равна первоначальной премии в $3 000 при условии совпадения объёмов и расчётной цены исполнения фьючерса с ценой реализации спотовой позиции.
Три процента за 90 дней соответствуют примерно 12,2% годовых при простом пересчёте. Но это доходность относительно условной стоимости BTC, а не фактическая доходность на весь задействованный капитал.
Из результата необходимо вычесть комиссии, стоимость финансирования, расходы на обеспечение фьючерсной позиции и возможные отклонения цен при исполнении.
Если вместо реального Bitcoin фонд использует ETF, добавляются комиссия фонда и риск расхождения цены паёв с базовым активом.
Поэтому указанная доходность — расчётная валовая величина, а не гарантированная прибыль.
Почему фьючерсы CME торгуются дороже Bitcoin
Премия срочного фьючерса зависит от стоимости капитала, срока до исполнения и спроса на фьючерсную экспозицию.
Когда участники активно покупают фьючерсы, их цена может уходить выше спота. Особенно заметно это бывает в периоды сильного роста Bitcoin, когда инвесторы готовы платить за позиции с кредитным плечом.
Для арбитражных фондов расширение премии создаёт возможность заработать на разнице цен.
Покупая базовый актив и продавая фьючерсы, арбитражные участники постепенно увеличивают предложение на фьючерсном рынке и могут способствовать сокращению премии.
Однако срочные фьючерсы CME и бессрочные контракты криптобирж устроены по-разному.
У срочных фьючерсов есть дата исполнения, к которой базис обычно сходится к нулю. Для бессрочных контрактов используется ставка финансирования — Funding Rate, которая помогает удерживать цену контракта рядом со спотовой.
Поэтому положительная фьючерсная премия CME и положительный Funding Rate на Bybit или Binance могут отражать похожие рыночные перекосы, но не являются взаимозаменяемыми показателями.
Для сравнения премий срочных контрактов также необходимо учитывать срок до исполнения. Премия 2% за месяц и 2% за полгода предполагает совершенно разную доходность арбитража.
Почему фонды используют Bitcoin ETF вместо прямой покупки BTC
Спотовые Bitcoin ETF упростили институциональным участникам доступ к Bitcoin.
Фонду не обязательно самостоятельно хранить криптовалюту или работать напрямую с криптобиржами. Паи ETF можно приобретать через привычную брокерскую инфраструктуру, а короткую сторону арбитража открывать на CME.
Например, фонд покупает паи IBIT и одновременно продаёт соответствующий объём фьючерсов на Bitcoin.
Но здесь появляется дополнительный нюанс.
Покупка ETF не всегда означает немедленное приобретение новых BTC. Инвестор может купить уже существующие паи у другого участника. Создание дополнительных паёв происходит отдельно, через уполномоченные финансовые организации.
Поэтому спрос на ETF, изменение запасов Bitcoin в фонде и операции хеджирования через CME могут происходить в разное время.
В результате положительные притоки в Bitcoin ETF не обязательно отражают чистую направленную ставку институциональных инвесторов на рост BTC. Часть вложений может использоваться для арбитража.
Почему шорты хедж-фондов на CME не всегда означают падение
Комиссия по торговле товарными фьючерсами США (CFTC) публикует отчёты Commitments of Traders (COT), разделяя позиции по категориям участников.
Одна из категорий — Leveraged Funds. Она включает хедж-фонды и других управляющих, использующих различные стратегии с кредитным плечом.
Когда такие участники увеличивают короткие позиции по Bitcoin CME Futures, это нередко воспринимают как медвежий сигнал.
Однако короткий фьючерс может быть только одной стороной арбитражной сделки.
Фонд способен одновременно удерживать длинную позицию в BTC или Bitcoin ETF. В таком случае общий риск изменения цены значительно ниже, чем предполагает отдельно взятая короткая позиция.
После запуска американских спотовых Bitcoin ETF в 2024 году интерес к подобным стратегиям заметно вырос. Они стали одной из возможных причин увеличения коротких позиций на CME.
Но отчёты COT не раскрывают полные портфели фондов и не позволяют определить назначение каждого контракта.
Даже если категория Leveraged Funds показывает крупную чистую короткую позицию, нельзя утверждать, что все эти участники ожидают падения Bitcoin.
Когда арбитраж перестаёт быть выгодным
Главный фактор — соотношение фьючерсной премии и расходов на удержание позиции.
Если премия сокращается, доходность новых арбитражных сделок уменьшается. В какой-то момент она может стать недостаточной для покрытия стоимости финансирования и других расходов.
Для фонда с уже открытой сделкой сужение базиса, наоборот, может принести прибыль раньше даты исполнения. В таком случае участник способен закрыть обе стороны сделки и высвободить капитал.
Есть и другие риски.
Стоимость финансирования. Повышение ставок заимствования уменьшает прибыль. Даже привлекательная фьючерсная премия может не покрывать расходы фонда.
Маржинальные требования. Если Bitcoin резко растёт, короткая фьючерсная позиция приносит текущие убытки и требует дополнительного обеспечения. Прибыль по длинной позиции существует одновременно, но не обязательно доступна в том же расчётном контуре.
Расширение базиса. Если после открытия сделки премия продолжает увеличиваться, текущая стоимость арбитражной позиции ухудшается. Вынужденное закрытие до исполнения способно зафиксировать убыток.
Разница между ETF и BTC. Комиссии фонда, отклонения цены паёв от стоимости активов и особенности расчётного индекса фьючерсов могут уменьшить ожидаемую доходность.
Арбитраж снижает зависимость результата от направления Bitcoin, но не устраняет риск нехватки ликвидности и принудительного закрытия позиций.
Что происходит при массовом закрытии арбитражных сделок
Чтобы закрыть классическую арбитражную позицию, фонд продаёт Bitcoin или Bitcoin ETF и одновременно выкупает ранее проданные фьючерсы CME.
Эти операции воздействуют на разные рынки.
Продажа BTC или паёв ETF создаёт предложение, а закрытие коротких фьючерсов — спрос на фьючерсном рынке.
При этом продажа существующих паёв ETF не обязательно приводит к немедленной продаже Bitcoin самим фондом. Запасы BTC уменьшаются при чистом погашении паёв, а не после каждой сделки между инвесторами.
Поэтому массовое сокращение арбитража нельзя автоматически приравнивать к масштабной распродаже Bitcoin.
Но если фонды вынуждены закрывать сделки из-за дефицита капитала или повышения маржинальных требований, воздействие может оказаться сильнее. Участники сокращают позиции одновременно, ухудшая ликвидность и увеличивая колебания цен.
Здесь возникает связь с рынком государственных облигаций США. Крупные фонды используют капитал и кредитное плечо в нескольких классах активов. Ухудшение финансирования на одном рынке способно вынудить их сокращать позиции на другом.
Как трейдеру читать фьючерсную премию и открытый интерес
Для анализа институциональных позиций полезно сопоставлять премию срочных фьючерсов CME, открытый интерес и движение спотовой цены Bitcoin.
Премия и открытый интерес растут. На фьючерсном рынке увеличивается позиционирование, а возможность арбитража становится привлекательнее. Но часть нового открытого интереса может быть связана с направленными сделками, а не с хеджированием.
Премия сокращается, открытый интерес падает. Это может сопровождать закрытие арбитражных конструкций. Однако похожая динамика возникает и при обычном сокращении направленных позиций.
Bitcoin растёт при умеренной премии CME. Такое движение не показывает выраженного перегрева именно этого сегмента срочных фьючерсов. Для подтверждения спроса всё равно нужно оценить спотовый объём и другие рынки деривативов.
Открытый интерес показывает количество незакрытых контрактов. Премия отражает разницу между ценами фьючерса и базового актива.
Ни один из этих показателей не раскрывает полную структуру позиций хедж-фондов. Их необходимо рассматривать вместе с данными COT, ETF-потоками и движением цены BTC.
Как использовать эти данные через Crypto Resources
Арбитраж Bitcoin и фьючерсов CME помогает понять поведение институционального капитала, но сам по себе не даёт готового торгового сигнала.
Для анализа крипторынка нужно оценивать, как меняются объём, открытый интерес и структура ликвидаций.
Скринеры Crypto Resources позволяют отслеживать ценовые импульсы, необычный рост открытого интереса и ликвидации на поддерживаемых криптовалютных рынках. Ставки финансирования и Premium Index помогают оценивать перекос между спотовыми и бессрочными фьючерсными инструментами.
При этом данные фьючерсов CME необходимо анализировать отдельно. Открытый интерес на Bybit или Binance не заменяет институциональную статистику CME.
Trap Radar PRO позволяет объединять доступные рыночные показатели в условия поиска торговых ситуаций, а торговые боты — автоматически исполнять выбранные правила.
Эти инструменты помогают отслеживать реакцию рынка на изменения ликвидности и кредитного плеча, не пытаясь угадывать сделки отдельных фондов.
Часто задаваемые вопросы
Почему фонды покупают Bitcoin ETF и одновременно шортят фьючерсы?
Они могут зарабатывать на разнице между спотовой и фьючерсной ценой Bitcoin. Короткий фьючерс компенсирует значительную часть направленного риска длинной позиции в ETF.
Что такое Bitcoin Cash-and-Carry?
Арбитражная стратегия, при которой инвестор покупает Bitcoin или спотовый инструмент на BTC и одновременно продаёт более дорогой срочный фьючерс, рассчитывая на сближение цен.
Означают ли крупные шорты хедж-фондов на CME падение Bitcoin?
Нет. Часть коротких позиций может хеджировать длинные вложения в BTC или Bitcoin ETF. Отчёты COT не показывают всю структуру портфеля.
Чем премия фьючерсов CME отличается от Funding Rate?
Премия срочного фьючерса зависит от его цены относительно спота и оставшегося срока до исполнения. Funding Rate — периодические платежи между участниками бессрочного фьючерса.
Можно ли считать арбитраж Bitcoin безрисковым?
Нет. Остаются риски финансирования, обеспечения, расширения базиса и несовпадения цен инструментов. Фонд может понести убытки при вынужденном закрытии сделки.
Что стоит отслеживать дальше
Для оценки институционального спроса на Bitcoin полезно сопоставлять притоки в спотовые ETF, фьючерсную премию CME и открытый интерес.
Если премия растёт одновременно с притоками в ETF, часть институционального спроса может быть связана с арбитражем. При последующем сокращении премии и открытого интереса стоит проверить, не сворачивают ли фонды такие позиции.
Но окончательное подтверждение должно приходить от самого рынка Bitcoin: движения цены, спотовых объёмов и состояния ликвидности.
Хедж-фонд может одновременно покупать Bitcoin и продавать фьючерсы, не делая ставку на направление BTC. Поэтому институциональные покупки и короткие позиции CME нельзя рассматривать как независимые бычьи или медвежьи сигналы.
Дисклеймер по рискам
Материал носит информационный и аналитический характер и не является инвестиционной рекомендацией. Арбитраж Bitcoin и фьючерсов связан с рисками финансирования, ликвидности, маржинальных требований и изменения рыночных цен.
Даже частично или полностью хеджированные позиции могут приводить к убыткам при неблагоприятных условиях исполнения и вынужденном закрытии сделок.